Ringkasan kasus: laporan warung rekaan bernama Kopi Selasar
Bayangkan sebuah usaha rekaan yang kita sebut "Kopi Selasar", sepenuhnya fiktif dan hanya dipakai untuk latihan. Warung kopi kecil ini ingin merapikan catatan keuangannya, lalu menyusun tiga lembar sederhana: satu untuk menunjukkan apa yang dimiliki dan yang menjadi kewajibannya, satu untuk memperlihatkan penjualan dan biaya selama sebulan, dan satu lagi untuk mencatat uang yang benar-benar masuk dan keluar dari kas.
Ketiga lembar itu adalah versi mini dari tiga laporan keuangan dasar yang juga disusun perusahaan besar, hanya saja dengan skala dan istilah yang jauh lebih ringkas. Melalui contoh kecil seperti Kopi Selasar, membaca laporan keuangan terasa lebih dekat karena angkanya masih bisa dibayangkan. Inti keterampilannya sama, baik untuk warung kopi maupun untuk emiten besar: mengenali apa yang diceritakan tiap lembar dan bagaimana ketiganya saling mengunci.
Konsep kunci: tiga laporan keuangan dasar
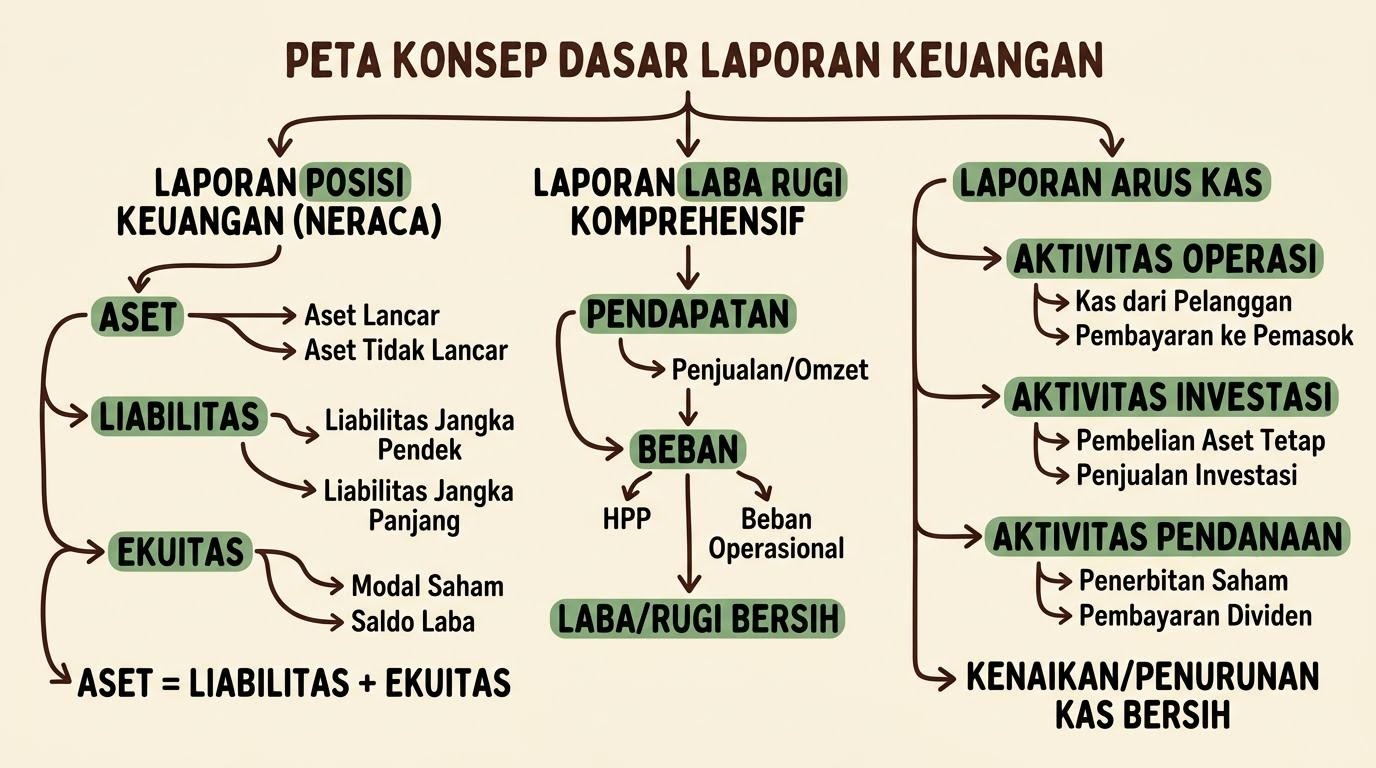
Laporan keuangan dasar umumnya terdiri dari tiga dokumen utama yang saling melengkapi: laporan posisi keuangan atau neraca, laporan laba rugi, dan laporan arus kas. Masing-masing menjawab pertanyaan yang berbeda, sehingga membacanya bersama-sama memberi gambaran yang lebih utuh daripada membaca satu lembar saja.
Neraca, laba rugi, dan arus kas
Neraca, atau laporan posisi keuangan, memotret keadaan pada satu titik waktu: apa yang dimiliki (aset), apa yang menjadi kewajiban (liabilitas), dan selisihnya yang menjadi hak pemilik (ekuitas). Laporan laba rugi menceritakan kinerja selama satu periode: berapa pendapatan, berapa biaya, dan berapa laba atau ruginya. Laporan arus kas menelusuri gerak uang tunai selama periode yang sama, memisahkan kas dari aktivitas operasi, investasi, dan pendanaan. Bersama-sama, neraca laba rugi arus kas membentuk tiga sudut pandang atas satu usaha yang sama.
Istilah dasar yang sering muncul
Beberapa istilah kerap muncul dan layak dikenali sejak awal. Aset adalah sumber daya yang dimiliki, liabilitas adalah kewajiban yang harus dibayar, dan ekuitas adalah bagian pemilik setelah kewajiban dikurangkan. Pendapatan adalah nilai penjualan sebelum biaya, sedangkan laba adalah sisa setelah biaya dikurangkan. Sebagai bagian dari edukasi pasar modal, mengenali istilah ini lebih dulu membuat lembar-lembar laporan tidak lagi terasa seperti bahasa asing.
Untuk membayangkannya, kita bisa kembali ke Kopi Selasar. Andaikan pada lembar neracanya tercatat aset senilai 40 juta rupiah imajiner dan liabilitas 15 juta rupiah, maka ekuitas pemiliknya adalah selisihnya, yaitu 25 juta rupiah. Pada lembar laba rugi, jika pendapatan sebulan 12 juta dan seluruh biayanya 7 juta, maka labanya 5 juta. Angka-angka ini sengaja dibulatkan dan sepenuhnya rekaan, hanya untuk memperlihatkan bahwa setiap istilah punya tempat dan hubungan yang sederhana ketika diletakkan pada lembar yang tepat.
Perlu diingat: Warung Kopi Selasar dan seluruh angkanya sepenuhnya rekaan dan dipakai hanya untuk latihan membaca konsep. Tidak ada usaha atau emiten nyata yang dimaksud, tidak ada rekomendasi, dan setiap keputusan finansial selalu mengandung risiko yang perlu dipahami sendiri oleh pembaca.
Skenario sebaliknya: bila hanya membaca satu lembar
Latihan yang berguna adalah membalik cara baca. Andaikan Kopi Selasar mencatat laba pada laporan laba rugi sebesar 5 juta rupiah imajiner dalam sebulan, dan seorang pembaca berhenti di situ, menyimpulkan usaha ini sehat. Dalam skenario sebaliknya, jika ia juga membuka laporan arus kas dan melihat kas operasi ternyata menipis karena banyak penjualan masih berupa piutang yang belum tertagih, gambarannya bisa terasa berbeda. Laba di atas kertas dan uang tunai yang tersedia tidak selalu bergerak seiring.
Skenario ini penting karena melatih pembaca agar tidak bergantung pada satu angka. Ketika kita membiasakan diri bertanya "bagaimana bila lembar yang lain bercerita lain", kita jadi lebih siap membaca laporan keuangan secara berimbang. Tiga lembar itu dirancang untuk saling memeriksa, sehingga membaca ketiganya bersama membantu menghindari kesimpulan yang terlalu cepat.
Perhatikan pula bahwa ketiganya saling terhubung, bukan berdiri sendiri. Laba dari laporan laba rugi menambah ekuitas di neraca, sementara perubahan pos-pos di neraca ikut menjelaskan arus kas. Ketika satu angka berubah, jejaknya biasanya muncul di lembar yang lain. Menyadari keterkaitan ini adalah salah satu langkah paling awal namun paling berharga dalam laporan keuangan dasar.
Poin pembelajaran dari catatan ini
Dari warung rekaan Kopi Selasar dan skenario sebaliknya, ada beberapa pelajaran yang bisa dibawa pulang oleh pembaca pemula:
- Ada tiga laporan keuangan dasar: neraca, laba rugi, dan arus kas, masing-masing menjawab pertanyaan berbeda.
- Neraca memotret satu titik waktu; laba rugi dan arus kas menceritakan satu periode.
- Istilah seperti aset, liabilitas, ekuitas, pendapatan, dan laba layak dikenali sejak awal.
- Laba di atas kertas tidak selalu sama dengan uang tunai yang tersedia.
- Ketiga lembar saling terhubung, sehingga paling baik dibaca bersama-sama.
Dengan kerangka seperti ini, artikel wawasan pasar modal berikutnya akan lebih mudah dicerna karena Anda sudah mengenal peta dasar tiga laporan. Alih-alih terpaku pada satu angka besar, Anda punya kebiasaan untuk menyilangkan lembar, bertanya, dan menahan diri sampai gambaran lebih utuh. Itulah tujuan catatan pengantar ini: menyiapkan pemahaman, bukan memberi arahan.